Banquier, notaire, assureur : la méthode en 6 étapes pour qu'ils parlent enfin d'une seule voix
Points clés de cet article
- Une méthode en 6 étapes pour centraliser et harmoniser les recommandations de votre banquier, de votre notaire et de votre assureur.
- Le « passeport patrimonial » : un dossier unique qui évite de répéter votre histoire à chaque rendez-vous.
- La réunion de concertation, pour confronter les avis au lieu de les subir séparément.
- Le rôle d'arbitre du conseiller en gestion de patrimoine, qui tranche selon vos objectifs réels.
- Un point de contact unique et permanent, pour ne plus jamais revivre la fragmentation du conseil.
Vous connaissez peut-être ce scénario : votre banquier vous pousse vers un placement, votre notaire évoque une donation-partage sans lien avec ce placement, et votre assureur vous propose un contrat qui ne tient compte ni de l'un ni de l'autre. Chacun a raison sur son périmètre. Mais personne ne regarde l'ensemble du tableau.
Ce guide détaille, étape par étape, comment reprendre la main sur cette coordination, avec ou sans accompagnement professionnel. Et si vous préférez déléguer ce travail d'orchestration à quelqu'un dont c'est le métier, vous verrez pourquoi un bilan patrimonial offert est souvent le point de départ le plus efficace.
Quelle méthode suivre pour centraliser les recommandations de vos conseillers ?
La méthode comporte 6 étapes, à appliquer dans l'ordre, sans en sauter aucune : poser le problème, centraliser les documents, réunir les experts, arbitrer les contradictions, formaliser la stratégie, désigner un coordinateur permanent.
Chaque étape répond à un blocage précis que rencontrent les personnes qui multiplient les interlocuteurs financiers et juridiques. Sauter une étape, c'est reproduire la fragmentation que vous cherchez justement à éliminer. La logique est cumulative : vous ne pouvez pas arbitrer des contradictions (étape 4) si vous n'avez pas d'abord centralisé les documents (étape 2) et confronté les experts (étape 3).
Cette méthode s'applique aussi bien à un couple de cadres qui vient d'hériter qu'à un indépendant qui prépare sa retraite tout en investissant dans l'immobilier. Le nombre d'interlocuteurs varie, mais la mécanique de coordination reste identique.
Étape 1 : identifier concrètement le problème de la fragmentation
L'étape 1 consiste à nommer clairement ce qui dysfonctionne : vous multipliez les rendez-vous avec votre banquier, votre notaire et votre assureur, sans qu'aucun d'eux ne parle à l'autre, et vous vous retrouvez avec des recommandations qui se contredisent. Tant que ce diagnostic n'est pas posé, aucune coordination n'est possible.
Claire, cadre dans la logistique, souhaite transmettre un bien à ses enfants tout en conservant des revenus complémentaires. Son notaire lui conseille une donation avec réserve d'usufruit. Son banquier lui recommande un placement qui mobiliserait une grande partie de sa trésorerie, sans savoir que cette trésorerie devait justement compenser la perte de revenus liée à la donation. Son assureur, lui, propose un contrat de prévoyance calculé sur des revenus qui vont baisser après l'opération notariale. Trois professionnels compétents, trois recommandations isolément justes, et un résultat global incohérent. Ce cas est une illustration pédagogique, construite à partir de situations courantes.
C'est précisément ce vécu, des interlocuteurs qui ne se coordonnent jamais entre eux, qui pousse beaucoup de foyers à repousser leurs décisions patrimoniales, par peur de faire le mauvais choix. Reconnaître ce problème, c'est déjà faire la moitié du chemin vers sa résolution.
Étape 2 : centraliser les documents dans un passeport patrimonial
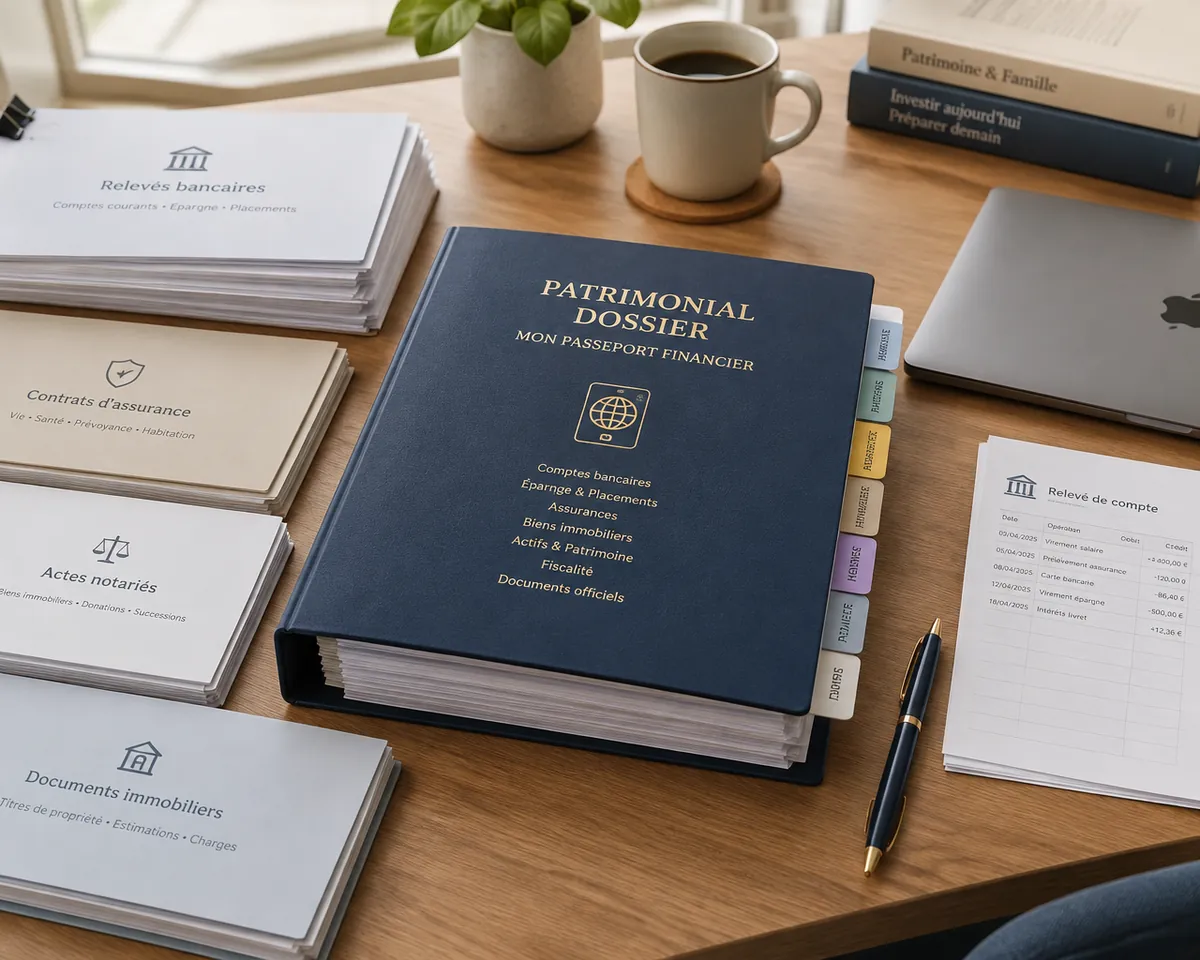
L'étape 2 impose de rassembler, dans un dossier unique, tous les documents et préconisations déjà reçus : relevés bancaires, contrats d'assurance-vie, actes notariés, simulations fiscales. Sans cette centralisation, impossible de comparer objectivement les avis de chaque professionnel.
Ce dossier porte un nom dans le métier : le « passeport patrimonial ». Il regroupe votre bilan de revenus, vos actifs immobiliers et financiers, vos contrats en cours, et les préconisations écrites de chaque interlocuteur. L'intérêt est double. D'abord, vous arrêtez de raconter votre situation six fois à six personnes différentes : un gain de temps réel, mais aussi un gain de clarté, car chaque répétition introduit de petites variations qui finissent par brouiller le message. Ensuite, ce dossier devient la base commune sur laquelle tous les experts vont travailler, au lieu de partir chacun de sa propre version partielle de votre histoire.
Concrètement, cette étape prend généralement une à deux semaines : le temps de réclamer les documents manquants auprès de votre banque, de votre notaire ou de votre assureur, et de les rassembler dans un format exploitable. C'est un investissement de temps minime au regard des arbitrages qui en dépendent. Sans ce travail préalable, la réunion de l'étape 3 tournerait à vide, chacun défendant sa préconisation sans vision d'ensemble.
Étape 3 : organiser une réunion de concertation efficace
L'étape 3 consiste à réunir, sur place ou en visioconférence, votre banquier, votre notaire et votre assureur autour d'une même table, au même moment, pour qu'ils confrontent leurs recommandations directement entre eux, plutôt que par votre intermédiaire.
Cette réunion de concertation change tout, pour une raison simple : chaque professionnel défend naturellement son propre domaine d'expertise lorsqu'il s'exprime seul face à vous. Face à ses pairs, en revanche, il doit justifier sa préconisation devant des interlocuteurs tout aussi compétents sur leur périmètre. Les angles morts remontent immédiatement à la surface.
Dans le cas de Claire évoqué plus haut, une réunion à trois permettrait au notaire d'alerter le banquier sur l'impact de la donation prévue, et au banquier d'ajuster sa recommandation en fonction du calendrier notarial exact. Sans cette confrontation directe, la contradiction resterait invisible jusqu'au jour de la signature. C'est souvent trop tard pour revenir en arrière sans frais.
Trois questions à poser systématiquement lors de cette réunion :
- Cette recommandation reste-t-elle valable compte tenu de l'opération prévue par les autres interlocuteurs ?
- Existe-t-il un ordre chronologique à respecter entre les différentes actions envisagées ?
- Quel est l'impact fiscal global, une fois toutes les opérations cumulées ?
Étape 4 : savoir qui a autorité pour trancher
L'étape 4 consiste à déterminer, sujet par sujet, qui a autorité sur quoi : le notaire sur le juridique, l'assureur sur la couverture des risques, le banquier sur les produits financiers. Puis à arbitrer les zones grises en fonction de vos objectifs de vie réels, et non des intérêts commerciaux de chacun.
Cette répartition des rôles peut se résumer par une image simple, celle du parcours de soins. Le notaire agit comme le chirurgien : il intervient ponctuellement, pour un acte décisif et difficilement réversible. Le banquier ou l'assureur agissent comme le pharmacien : ils fournissent des solutions ponctuelles, mais n'ont pas de vision d'ensemble de votre dossier dans la durée. Le conseiller en gestion de patrimoine, lui, joue le rôle du médecin traitant : il détient l'historique complet et coordonne l'ensemble dans le temps.
| Interlocuteur | Rôle | Champ de compétence | Limite de sa vision |
|---|---|---|---|
| Notaire | Le chirurgien | Juridique, succession, actes authentiques | N'intervient qu'au moment de l'acte |
| Banquier | Le pharmacien | Crédit, placements bancaires | Limité aux produits de son établissement |
| Assureur | Le pharmacien | Prévoyance, assurance-vie, retraite | Limité à ses propres contrats |
| Conseiller en gestion de patrimoine | Le médecin traitant | Synthèse, arbitrage, coordination | S'appuie sur les autres pour les actes réglementés |
Lorsque deux préconisations s'opposent réellement, l'arbitrage doit toujours revenir à une question centrale : laquelle sert le mieux votre objectif de départ, qu'il s'agisse de préparer votre retraite, de réduire votre fiscalité ou de transmettre dans de bonnes conditions ? Le conseiller en gestion de patrimoine ne se substitue jamais au notaire sur le droit, ni à l'assureur sur la couverture des risques. Il synthétise leurs expertises pour que la décision finale serve vos intérêts.
Étape 5 : formaliser une stratégie unique, validée par tous
L'étape 5 consiste à rédiger un plan d'action unique, chiffré et daté, qui remplace les multiples recommandations initiales et reçoit la validation explicite de chaque professionnel concerné. Sans ce document, les arbitrages de l'étape 4 restent théoriques.
Ce plan doit comporter trois éléments non négociables : l'ordre chronologique précis des opérations, l'impact chiffré de chaque décision, et la date limite à laquelle chaque action doit être engagée. Un plan sans date devient, dans la pratique, un plan qui n'aboutit jamais. C'est l'une des erreurs les plus fréquentes chez les familles qui tentent de coordonner seules leurs démarches.
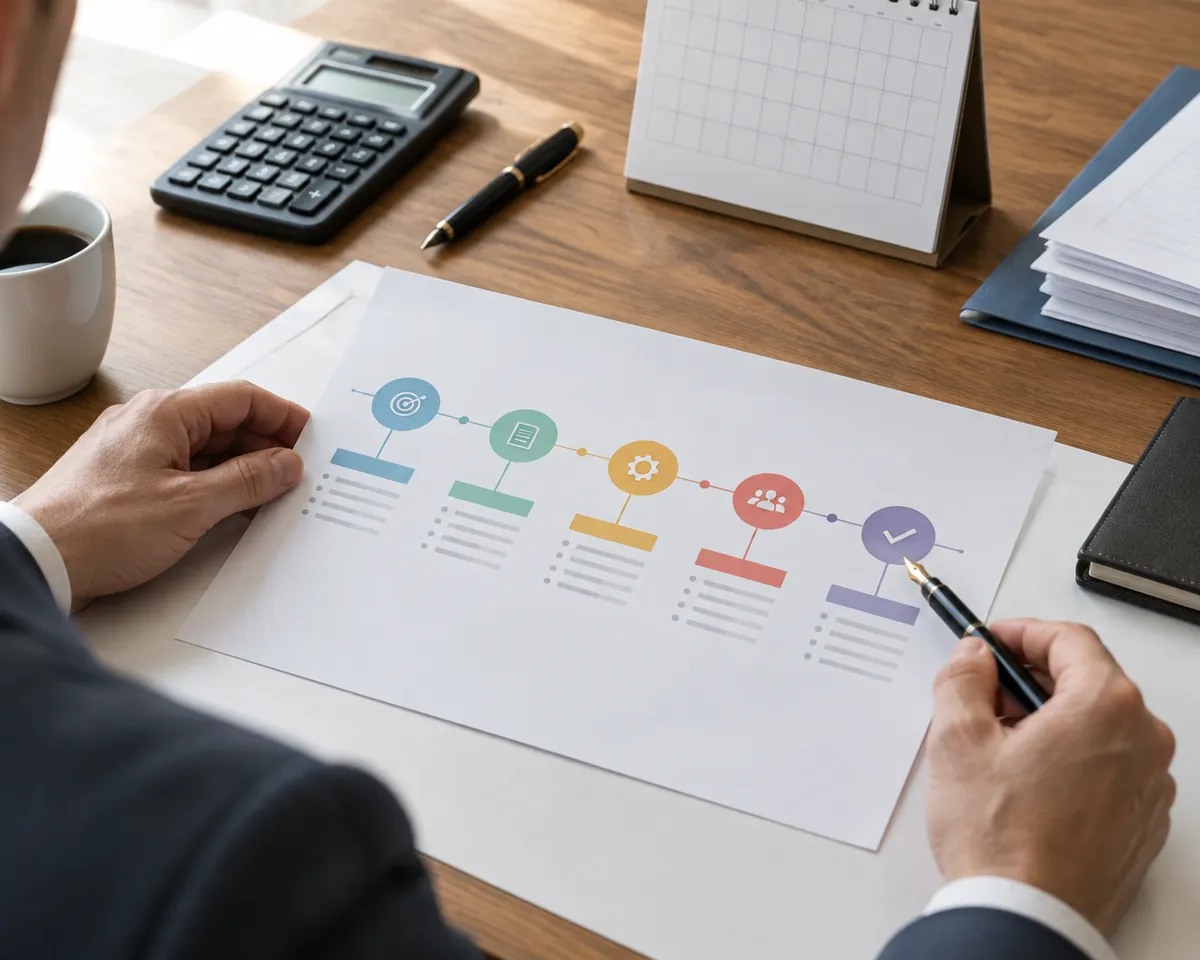
Pour Claire, le plan pourrait indiquer : signature de l'acte de donation chez le notaire en mars, ajustement du contrat de prévoyance en avril une fois les nouveaux revenus connus, puis mise en place du placement en mai, une fois la trésorerie stabilisée. Chaque professionnel paraphe cette feuille de route, ce qui supprime toute ambiguïté sur l'exécution.
Étape 6 : désigner un point de contact unique
La dernière étape consiste à désigner un coordinateur permanent, généralement votre conseiller en gestion de patrimoine, qui reste votre interlocuteur unique pour les décisions futures, afin que la fragmentation initiale ne se reproduise pas.
Sans cette désignation, le problème revient mécaniquement. Un nouveau projet immobilier, une évolution professionnelle, une naissance : chaque événement de vie génère de nouvelles sollicitations de la part de votre banque, de votre assureur, parfois d'un nouveau notaire. Si personne ne centralise l'information en continu, vous revivez exactement le scénario de l'étape 1 quelques années plus tard.
C'est le sens de l'approche que je propose aux salariés, cadres, indépendants et familles que j'accompagne en Essonne. Un premier bilan patrimonial, offert et sans engagement, permet de démarrer cette coordination dès aujourd'hui, en posant les bases du passeport patrimonial et en identifiant qui doit intervenir, et à quel moment.
Cette démarche rejoint d'ailleurs une exigence réglementaire : la directive MiFID II renforce l'obligation d'une approche centrée sur le client, où la preuve d'une coordination réelle entre interlocuteurs devient autant une exigence de conformité qu'un gage de qualité de service.
Quel résultat attendre de cette méthode ?
Le résultat attendu est une convergence des intérêts financiers et juridiques, avec une exécution fluide de chaque décision et aucune zone d'ombre entre les interlocuteurs. Vous ne recevez plus trois avis isolés, mais une seule stratégie validée par l'ensemble de votre équipe patrimoniale.
Concrètement, chaque opération, donation, placement, souscription ou investissement immobilier, s'inscrit dans une séquence cohérente, décidée en connaissance de cause, et non plus par empilement de recommandations cloisonnées. Le temps gagné sur les rendez-vous redondants et les documents redemandés se compte souvent en semaines sur une année.
Plus largement, cette méthode transforme la relation que vous entretenez avec vos finances : vous passez du rôle de messager entre trois professionnels à celui de décideur éclairé, entouré d'une équipe qui parle d'une seule voix. C'est cette sérénité, bien plus qu'un conseil ponctuel, qui fait la vraie valeur d'une coordination patrimoniale réussie.
Questions fréquentes
Combien de temps prend la mise en place complète de cette méthode ?
Comptez généralement un à deux mois pour parcourir les six étapes, de la centralisation des documents jusqu'à la validation du plan d'action par tous les interlocuteurs. La durée dépend surtout de la disponibilité de votre notaire, de votre banquier et de votre assureur pour la réunion de concertation.
Faut-il que tous mes conseillers participent à la réunion ?
Idéalement oui, au moins pour les sujets où leurs recommandations se chevauchent ou se contredisent. Si un interlocuteur ne peut pas participer, un coordinateur peut recueillir ses préconisations par écrit et les intégrer malgré tout à l'arbitrage final.
Le conseiller en gestion de patrimoine remplace-t-il mon notaire ou mon banquier ?
Non. Il ne remplace jamais les professionnels réglementés, comme le notaire sur les actes juridiques ou l'assureur sur la couverture des risques. Son rôle est de synthétiser leurs expertises et d'arbitrer les contradictions selon vos objectifs, un peu comme un médecin traitant coordonne des avis de spécialistes sans réaliser lui-même leurs actes.
Que faire si mes conseillers refusent de se coordonner ?
C'est une situation fréquente, chaque professionnel restant concentré sur son propre périmètre. Dans ce cas, centraliser vous-même les documents dans un passeport patrimonial et faire appel à un conseiller en gestion de patrimoine comme point de contact unique permet de contourner ce blocage sans attendre leur bonne volonté.
Cette méthode fonctionne-t-elle pour un patrimoine modeste ?
Oui. La logique de coordination s'applique dès que deux interlocuteurs interviennent sur votre situation, par exemple une banque pour un crédit et un assureur pour une assurance-vie. Plus le patrimoine se développe, plus la coordination devient indispensable, mais elle apporte déjà de la clarté dès les premières étapes.
Dans les années à venir, la coordination entre interlocuteurs financiers et juridiques ne sera plus réservée aux patrimoines les plus importants. Les échanges entre banques et conseillers externes vont progressivement se fluidifier, mais rien ne remplacera un interlocuteur qui connaît votre histoire complète et porte vos intérêts.
Vos conseillers ne se parlent pas ? Commençons par en parler
Un premier bilan patrimonial offert et sans engagement, en agence, chez vous ou en visio, pour poser les bases de votre passeport patrimonial. Le seul coût pour vous ? Un café.
Réserver mon bilan offertCet article a une vocation d'information générale. Il ne constitue ni un conseil personnalisé, ni une offre de produit. Toute recommandation nécessite une étude préalable de votre situation. Les exemples cités sont fictifs et non contractuels.